
Sommaire· 10 sections
- 01À retenir
- 02Un auto-entrepreneur est-il concerné par la facture électronique ?
- 03À quelle date un auto-entrepreneur doit-il s y mettre ?
- 04Je facture sans TVA, est-ce que ça change quelque chose ?
- 05Que faut-il faire concrètement, et dans quel ordre ?
- 06Questions fréquentes
- 07Glossaire
- 08Sources
- 09À lire aussi sur le blog
- 10Aller plus loin avec nous
TL;DR : réponse rapide
Oui, la facture électronique concerne les auto-entrepreneurs. Recevoir ses factures par une plateforme agréée est obligatoire depuis le 1er septembre 2026. Émettre les siennes le deviendra le 1er septembre 2027, soit dans environ 10 mois. La franchise en base de TVA ne dispense de rien.
Pour qui cet article
Vous êtes auto-entrepreneur, freelance ou en profession libérale, vous facturez souvent sans TVA, et vous ne savez pas si tout ce bruit sur la facture électronique vous concerne. Vous voulez une réponse nette et la liste de ce qu’il faut faire.
À retenir
- L’administration le dit sans détour : « Les micro-entrepreneurs (ou auto-entrepreneurs) sont donc concernés par la réforme. »
- Recevoir des factures électroniques est obligatoire pour toutes les entreprises depuis le 1er septembre 2026. Cette échéance est derrière vous.
- Émettre vos factures sous forme électronique devient obligatoire le 1er septembre 2027, en même temps que pour les PME.
- La franchise en base de TVA ne vous exonère pas : les entreprises qui en bénéficient sont expressément incluses.
- Si vous n’émettez aucune facture, vous devez quand même être en mesure d’en recevoir.
- Vous devrez passer par une plateforme agréée, choisie parmi les 159 immatriculées au 9 novembre 2026.
- Il vous reste environ 10 mois pour l’émission, et zéro pour la réception.
C’est la question qui revient le plus souvent chez les indépendants : « je facture trois clients par mois, sans TVA, est-ce que je suis vraiment concerné ? ». La réponse officielle tient en une phrase, et elle est affirmative.
Le malentendu vient d’une confusion compréhensible entre deux obligations qui n’ont ni la même date ni le même poids. Recevoir, c’est maintenant, et c’est léger. Émettre, c’est dans dix mois, et ça demande de choisir un outil. Cet article sépare les deux, dit ce que la franchise de TVA change vraiment, et donne la seule chose à faire dans les semaines qui viennent.
Un auto-entrepreneur est-il concerné par la facture électronique ?
Oui. La page officielle de la DGFiP écrit noir sur blanc que les micro-entrepreneurs, aussi appelés auto-entrepreneurs, sont concernés par la réforme. Le dispositif vise les opérations entre entreprises assujetties à la TVA, et l’administration précise qu’il inclut les entreprises bénéficiant du régime de la franchise en base.
Le périmètre couvre aussi, selon la même page, les indépendants et les professions libérales. Le statut juridique ne vous met pas dehors, et le chiffre d’affaires non plus.
À quelle date un auto-entrepreneur doit-il s’y mettre ?
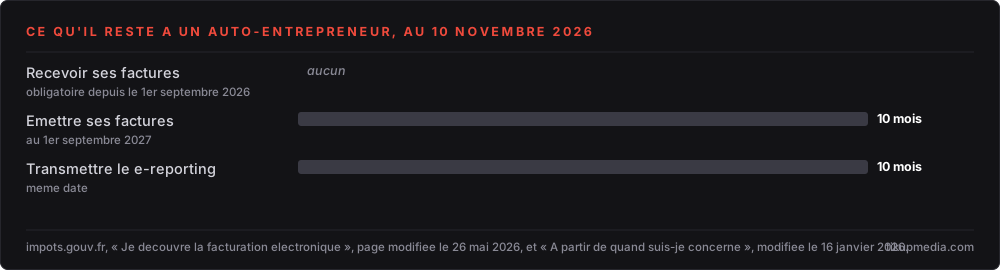
Deux dates, et une seule est encore devant vous.
| Ce que vous devez pouvoir faire | Date | Où vous en êtes au 10 novembre 2026 |
|---|---|---|
| Recevoir une facture électronique d’un fournisseur | 1er septembre 2026 | Déjà obligatoire |
| Émettre vos factures sous forme électronique | 1er septembre 2027 | Environ 10 mois |
| Transmettre vos données de transaction (e-reporting) | 1er septembre 2027 | Même date que l’émission |
Cet ordre n’est pas un détail administratif. Il veut dire qu’aujourd’hui, un de vos clients soumis à l’obligation d’émission depuis septembre peut vous adresser une facture électronique, et que vous devez être en mesure de la recevoir dans les règles. Le retard se voit donc du côté de vos clients avant de se voir du côté du fisc.
Je facture sans TVA, est-ce que ça change quelque chose ?
Pas sur l’obligation. La page de la DGFiP range explicitement les entreprises en franchise en base dans le champ du dispositif. Facturer sans TVA n’est pas la même chose qu’être hors du périmètre de la réforme.
Ce que ça change, en revanche, c’est le contenu de vos factures et le volume de données transmises. Votre mention d’exonération doit figurer correctement dans le format électronique, ce qui est le genre de détail qu’un outil mal réglé sait très bien rater.
| Votre situation | Devez-vous recevoir ? | Devez-vous émettre ? |
|---|---|---|
| Auto-entrepreneur en franchise en base de TVA | Oui, depuis septembre 2026 | Oui, à partir de septembre 2027 |
| Auto-entrepreneur assujetti à la TVA | Oui, depuis septembre 2026 | Oui, à partir de septembre 2027 |
| Vous ne facturez que des particuliers | Oui, vous recevez des factures de fournisseurs | Vos ventes aux particuliers relèvent du e-reporting |
Que faut-il faire concrètement, et dans quel ordre ?
Trois gestes, dans cet ordre, et le premier suffit pour être en règle sur la partie déjà en vigueur.
- Choisissez une plateforme agréée. C’est par elle que vos factures arrivent et partiront. La liste officielle est publiée par la DGFiP, et beaucoup d’opérateurs proposent une entrée de gamme adaptée à de petits volumes.
- Vérifiez ce que fait déjà votre outil de facturation. Si vous utilisez un logiciel du marché, l’éditeur a souvent choisi ou s’apprête à choisir une plateforme. Posez-lui la question par écrit, avec une date.
- Regardez comment vous récupérerez les factures reçues. C’est le point que personne n’anticipe : une facture qui arrive sur une plateforme et que vous n’allez jamais chercher ne sert à rien.
Pour une activité à faible volume, l’opération reste légère. Ce qui coûte cher, c’est de s’y prendre en août 2027 avec tout le monde en même temps, ou de découvrir que l’outil utilisé depuis cinq ans n’a prévu aucun raccordement.
Questions fréquentes
La facture électronique est-elle obligatoire pour un auto-entrepreneur ?
Oui. La DGFiP écrit que les micro-entrepreneurs sont concernés par la réforme. La réception est obligatoire depuis le 1er septembre 2026 et l’émission le deviendra le 1er septembre 2027, à la même date que pour les PME.
Existe-t-il une solution gratuite pour un auto-entrepreneur ?
Plusieurs opérateurs de la liste officielle annoncent une offre d’entrée sans frais, souvent bornée en nombre de factures. Les pages officielles consultées ne décrivent pas d’offre gratuite de l’État. Interrogez directement les plateformes et faites préciser ce que la gratuité couvre.
Un PDF envoyé par courriel suffit-il encore ?
Pour vos émissions, jusqu’au 1er septembre 2027. Après cette date, une facture adressée à une autre entreprise devra circuler par une plateforme agréée dans un format structuré. Un PDF simple attaché à un courriel ne répondra plus à l’obligation.
Et si je ne facture que des particuliers ?
Vos ventes aux particuliers ne sont pas des factures entre entreprises : elles relèvent du e-reporting, la transmission des données de transaction à l’administration. Et vous recevez des factures de vos propres fournisseurs, ce qui vous ramène à l’obligation de réception, déjà en vigueur.
Les professions libérales en BNC sont-elles traitées à part ?
Les pages officielles que nous avons consultées mentionnent les indépendants et les professions libérales dans le champ du dispositif, sans régime particulier lié au BNC. Si votre situation est atypique, faites-la confirmer par votre conseil plutôt que de vous fier à un comparatif en ligne.
Dois-je changer d’outil de facturation ?
Pas forcément. La question à poser à votre éditeur est simple : par quelle plateforme agréée passerez-vous, et à quelle date le raccordement sera-t-il disponible. Une réponse datée vaut mieux qu’une promesse, et une absence de réponse est elle aussi une réponse.
Glossaire
- Franchise en base de TVA : régime qui dispense de déclarer et de facturer la TVA, sans écarter l’entreprise du champ de la facturation électronique.
- Plateforme agréée : opérateur immatriculé par l’État, par lequel vos factures entre entreprises doivent transiter.
- E-reporting : transmission à l’administration des données de transaction qui ne passent pas par une facture entre entreprises françaises, par exemple vos ventes aux particuliers.
- Format structuré : fichier lisible par une machine, qui porte les données de la facture, par opposition à une image ou à un PDF simple.
- Micro-entrepreneur : appellation administrative de l’auto-entrepreneur, expressément visée par la réforme sur les pages de la DGFiP.
Sources
- DGFiP, je découvre la facturation électronique · page modifiée le 26 mai 2026, qui vise nommément les micro-entrepreneurs.
- DGFiP, à partir de quand suis-je concerné · page modifiée le 16 janvier 2026.
- DGFiP, liste des plateformes agréées · fichier du 9 novembre 2026.
- Légifrance, article 289 bis du Code général des impôts · le texte qui fonde l’obligation.
- Service Public Entreprendre, tout savoir sur la facturation · les mentions obligatoires d’une facture, réforme mise à part.
À lire aussi sur le blog
- La liste des plateformes agréées · les 159 immatriculées, et les quatre questions à poser avant de signer.
- Recevoir une facture électronique · l’obligation déjà en vigueur, expliquée pas à pas.
- Le e-reporting, l’obligation qui attrape le B2C · ce qui vous concerne si vous vendez aux particuliers.
- Factur-X, UBL ou CII : quel format produire · ce qu’on entend par format structuré.
- Facturation électronique obligatoire : où en est votre PME · le même sujet, vu d’une entreprise avec des salariés.
Aller plus loin avec nous
- Votre logiciel est-il prêt ? · sept questions, et la liste exacte à envoyer à votre éditeur.
- Brancher votre outil sur une plateforme agréée · sans changer de logiciel.
- Cadrage offert sous 48 h · un premier échange sans engagement.