
Sommaire· 9 sections
TL;DR : réponse rapide
Le coût d’une note de frais n’est pas dans sa saisie, il est dans sa reconstitution : retrouver un ticket trois semaines après, se souvenir du motif, relancer la personne. Un outil utile déplace la saisie au moment de la dépense. Compter à partir de 1 500 € pour automatiser, 4 900 € pour les règles.
Pour qui cet article
Vos collaborateurs se déplacent, les notes arrivent en vrac en fin de mois, et quelqu’un passe une journée à les trier et à relancer. Vous voulez savoir si un outil change vraiment quelque chose.
À retenir
- Le coût réel est la reconstitution : retrouver le justificatif, le motif et le rattachement, des semaines après.
- Un outil efficace déplace la saisie au moment de la dépense, pas en fin de mois.
- La lecture automatique du justificatif supprime la saisie du montant, de la date et du fournisseur.
- Les plafonds et les règles doivent bloquer à la saisie, pas être découverts à la validation.
- Le rattachement à un client ou une affaire est ce qui rend la dépense refacturable.
- Budget : 1 500 € pour l’automatisation, 4 900 € pour les règles et validations, 5 000 € pour l’application mobile.
- Avant de développer, regardez le marché : c’est l’un des rares domaines où les outils du commerce sont très bons.
Les notes de frais sont un sujet où le sur mesure se justifie rarement, et nous le disons volontiers. Le marché est fourni, les outils sont matures, et une entreprise de vingt personnes n’a aucune raison de faire développer le sien.
Ce qui mérite d’être compris, en revanche, c’est où se trouve réellement le coût, parce que c’est ce qui permet de choisir le bon outil ou de décider qu’un développement est justifié. Cet article décrit ce mécanisme, les règles qui comptent, et les trois cas où le sur mesure devient pertinent.
Où se trouve le vrai coût d’une note de frais ?
Pas dans la saisie, qui prend une minute. Dans tout ce qui l’entoure quand elle est faite trop tard.
| Moment de la saisie | Ce qu’il faut retrouver | Ce que ça coûte |
|---|---|---|
| Au moment de la dépense | Rien, tout est sous la main | Une minute |
| Le soir même | Le ticket, dans une poche | Quelques minutes |
| En fin de mois | Le ticket, la date, le motif, le client | Une demi-heure, plus les relances |
| Après relance du service comptable | Tout, plus la bonne volonté | Deux personnes mobilisées |
C’est pour ça que les outils qui marchent sont ceux qu’on ouvre sur le parking, en photographiant le ticket. Tout le reste est de la gestion de retard.
Que doit porter un outil de notes de frais ?
- La photo du justificatif comme point de départ, avec lecture automatique du montant, de la date et du fournisseur.
- Les plafonds appliqués à la saisie, pour que la personne sache tout de suite si sa dépense passe.
- Le rattachement à un client, une affaire ou un centre de coût, sans quoi la dépense n’est pas refacturable.
- Le barème kilométrique, calculé à partir du trajet et du véhicule, pas saisi à la main.
- La TVA récupérable, identifiée par type de dépense, parce que c’est de l’argent qui se perd en silence.
- La validation, avec un motif obligatoire en cas de refus, sinon la personne refait la même erreur.
La ligne sur la TVA est celle qu’on oublie le plus souvent et qui se chiffre le plus vite. Sur un volume de déplacements régulier, la TVA non récupérée dépasse rapidement le coût de l’outil.
Quand le sur mesure se justifie-t-il vraiment ?
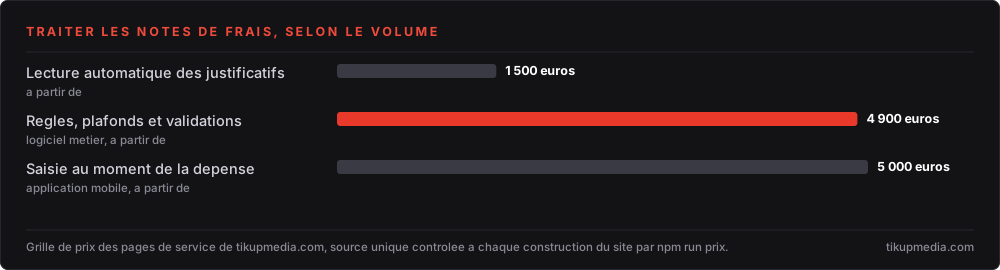
Trois cas, et en dehors d’eux un abonnement coûtera moins cher. Le premier : vos règles de remboursement sont propres à votre activité et aucun gabarit ne les porte. Le deuxième : les dépenses doivent se rattacher à des objets métier qui n’existent que chez vous, affaires, dossiers, missions. Le troisième : vous avez déjà un outil métier et vous voulez que les notes y vivent, pas dans un onzième abonnement.
Le premier palier du schéma couvre d’ailleurs le cas le plus fréquent : garder l’outil du commerce, et automatiser la seule partie qui manque, le passage vers votre comptabilité ou votre outil métier.
Questions fréquentes
Un logiciel de note de frais gratuit suffit-il ?
Pour un petit volume et des règles simples, oui. La limite arrive quand il faut rattacher les dépenses à des affaires pour les refacturer, ou appliquer des plafonds différents selon les profils.
La photo du ticket remplace-t-elle l’original ?
La dématérialisation des justificatifs est encadrée et suppose des conditions de fidélité et de conservation. Faites valider votre dispositif par votre expert-comptable avant de jeter quoi que ce soit.
Comment gérer les indemnités kilométriques ?
En calculant à partir du trajet et des caractéristiques du véhicule plutôt qu’en laissant saisir un montant. C’est à la fois plus juste, plus rapide et plus facile à justifier en cas de contrôle.
Peut-on refacturer des frais à un client ?
Oui, à condition que la dépense soit rattachée à l’affaire dès la saisie. C’est le point qui décide : une dépense non rattachée au départ ne sera jamais retrouvée au moment de facturer.
Faut-il une application mobile ?
C’est le seul moyen d’obtenir une saisie au moment de la dépense, et donc le seul moyen d’éliminer la reconstitution. Pour des équipes sédentaires avec peu de frais, un écran web suffit.
Combien de temps pour mettre un outil en place ?
Quelques jours pour un outil du commerce, quelques semaines pour un développement. Dans les deux cas, le temps réel est celui de l’adoption : un outil que les gens n’ouvrent pas ne change rien.
Glossaire
- Reconstitution : le travail de retrouver après coup les éléments d’une dépense déjà faite.
- Barème kilométrique : calcul de l’indemnité de déplacement à partir de la distance et du véhicule.
- Centre de coût : rattachement comptable d’une dépense à une activité, un service ou une affaire.
- TVA récupérable : part de TVA déductible selon la nature de la dépense, perdue si elle n’est pas identifiée.
- Plafond : limite de remboursement par type de dépense, appliquée idéalement dès la saisie.
Sources
- Service Public Entreprendre, tout savoir sur la facturation · les règles générales de facturation
- DGFiP, à partir de quand suis-je concerné · les échéances de la facturation électronique, page modifiée le 16 janvier 2026
- Légifrance, article 289 bis du Code général des impôts · le texte qui fonde la facture électronique
À lire aussi sur le blog
- Logiciel de pointage · l’autre saisie qui se joue sur le terrain
- Logiciel de gestion des achats · l’autre bout de la dépense, côté commande
- Supprimer les ressaisies manuelles · la lecture automatique des documents
- Combien coûte un logiciel métier sur mesure · la grille complète, poste par poste
- Remplacer ses abonnements par un outil sur mesure · le calcul à faire avant de décider
Aller plus loin avec nous
- Logiciels métier sur mesure · la prestation complète, lot par lot
- Automatisation et IA · relier vos outils entre eux
- Cadrage offert sous 48 h · un premier échange sans engagement