
Sommaire· 11 sections
- 01À retenir
- 02Où en est l obligation aujourd hui ?
- 03Qu est-ce qu une facture électronique, exactement ?
- 04Que faut-il avoir fait, et quand ?
- 05Conformité ou automatisation : où est l argent ?
- 06Faut-il changer de logiciel de gestion ?
- 07Questions fréquentes
- 08Glossaire
- 09Sources
- 10À lire aussi sur le blog
- 11Aller plus loin avec nous
TL;DR : réponse rapide
La facturation électronique est obligatoire en France depuis le 1er septembre 2026 : toutes les entreprises assujetties à la TVA doivent désormais être en mesure de recevoir une facture électronique, et les grandes entreprises comme les ETI doivent déjà émettre les leurs. Les PME, TPE et microentreprises ont jusqu’au 1er septembre 2027 pour émettre. Tout passe par une plateforme agréée par l’État.
Pour qui cet article
Vous dirigez une PME ou une TPE, vous avez entendu parler de la réforme sans savoir où vous en êtes, et vous voulez deux réponses : qu’est-ce qui s’applique déjà à vous aujourd’hui, et que faut-il avoir fait avant septembre 2027.
À retenir
- Le calendrier officiel tient en deux dates (impots.gouv.fr) : 1er septembre 2026 pour l’obligation de recevoir, qui vise tout le monde, et 1er septembre 2027 pour l’obligation d’émettre des PME, TPE et microentreprises.
- L’obligation de réception est déjà en vigueur. Si un de vos fournisseurs est une grande entreprise ou une ETI, il vous envoie déjà des factures électroniques, et vous devez pouvoir les recevoir.
- Toutes les entreprises assujetties à la TVA sont concernées, quelles que soient leur taille, leur forme juridique et leur activité. Il n’y a pas de seuil de chiffre d’affaires.
- Une facture électronique n’est pas un PDF envoyé par courriel. C’est un fichier structuré qui transite par une plateforme agréée, laquelle en extrait les données et les transmet à l’administration.
- S’y ajoute le e-reporting : la transmission des données de transaction qui ne passent pas par une facture entre assujettis français, par exemple les ventes aux particuliers et à l’étranger.
- Le vrai sujet n’est pas la conformité, c’est ce que vous en faites. Une entreprise qui branche sa plateforme sur son outil de gestion supprime la saisie ; une entreprise qui imprime les factures reçues a ajouté une contrainte sans gagner une heure.
La facturation électronique obligatoire est l’un des rares chantiers numériques qu’aucune entreprise française ne peut décider de reporter. Elle ne dépend ni de votre taille, ni de votre secteur, ni de votre appétence pour le numérique : elle dépend de la TVA.
Et elle est déjà commencée. Les articles publiés en 2024 et 2025 parlaient d’une échéance à préparer ; depuis le 1er septembre 2026, la première marche est franchie. Cet article fait le point sur ce qui s’applique aujourd’hui, ce qui reste à faire, et sur la seule question qui vaut vraiment un budget : faut-il se mettre en conformité, ou en profiter pour supprimer la saisie.
Où en est l’obligation aujourd’hui ?
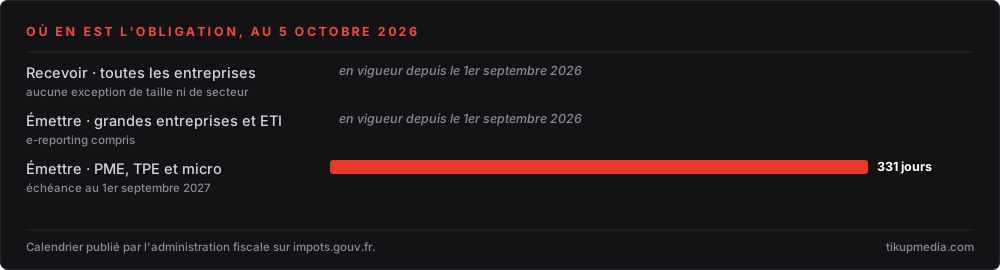
Deux dates, trois obligations. La confusion fréquente vient de ce que recevoir et émettre ne tombent pas en même temps pour tout le monde.
| Obligation | Qui | Depuis ou à partir de |
|---|---|---|
| Recevoir une facture électronique | Toutes les entreprises assujetties à la TVA | 1er septembre 2026, en vigueur |
| Émettre ses factures au format électronique | Grandes entreprises et entreprises de taille intermédiaire | 1er septembre 2026, en vigueur |
| Transmettre ses données de e-reporting | Grandes entreprises et ETI | 1er septembre 2026, en vigueur |
| Émettre ses factures au format électronique | PME, TPE et microentreprises | 1er septembre 2027 |
| Transmettre ses données de e-reporting | PME, TPE et microentreprises | 1er septembre 2027 |
Autrement dit : si vous dirigez une PME, vous n’avez rien à émettre avant septembre 2027, mais vous devez déjà pouvoir recevoir. Et comme vos gros fournisseurs sont passés à l’émission en septembre 2026, cette obligation-là n’est pas théorique, elle s’exerce dans votre boîte de réception depuis un mois.
Ces dates sont celles publiées par l’administration fiscale (impots.gouv.fr). Le calendrier a déjà été modifié par le passé : vérifiez-le à la source avant d’engager une dépense, et faites confirmer votre situation par votre expert-comptable.
Qu’est-ce qu’une facture électronique, exactement ?
Ce n’est pas un PDF joint à un courriel. Une facture électronique au sens de la réforme est un fichier structuré, c’est-à-dire lisible par une machine sans interprétation : chaque donnée obligatoire occupe un champ identifié, et non une position sur une page.
Elle ne circule pas non plus directement de vous à votre client. Elle passe par une plateforme agréée par l’État, qui la transmet au destinataire et en extrait les données obligatoires pour l’administration. Vous pouvez utiliser cette plateforme directement, ou passer par votre logiciel de gestion s’il est compatible avec l’une d’elles.
| Ce que vous envoyez aujourd’hui | Ce que la réforme impose | Pourquoi |
|---|---|---|
| Un PDF par courriel | Un fichier structuré via une plateforme agréée | Le PDF n’est pas lisible par une machine sans reconnaissance de caractères |
| Un numéro de facture et un montant | Les mêmes données, dans des champs identifiés | L’administration doit pouvoir les extraire sans les deviner |
| Rien pour les ventes aux particuliers | Des données de e-reporting | Ces transactions n’ont pas de facture entre assujettis français |
| Un archivage à votre convenance | Un archivage conforme sur la durée légale | La facture structurée devient la pièce de référence |
Que faut-il avoir fait, et quand ?
Trois chantiers, dans cet ordre. Le premier est déjà en retard si vous ne l’avez pas lancé.
- Pouvoir recevoir, maintenant. Vérifier que votre logiciel de gestion, ou votre expert-comptable, est raccordé à une plateforme agréée. Vérifier aussi que votre entreprise est correctement identifiée dans l’annuaire : une facture adressée à un numéro d’établissement erroné n’arrive pas.
- Choisir sa plateforme, d’ici début 2027. Soit votre éditeur de logiciel en propose une et le sujet est réglé, soit vous en choisissez une et il faut l’y connecter. C’est ce raccordement qui prend du temps, pas la plateforme.
- Nettoyer son référentiel, avant le raccordement. Les numéros d’identification de vos clients, leurs adresses de facturation, vos codes de TVA. Une donnée fausse qui passait inaperçue dans un PDF fait rejeter une facture structurée.
Ce troisième point est celui que personne n’anticipe, et c’est celui qui coûte. Une facture rejetée n’est pas une facture en retard : c’est une facture non émise, donc non payée, avec un délai de traitement à refaire entièrement.
Conformité ou automatisation : où est l’argent ?
Une entreprise peut traiter cette réforme de deux façons, et l’écart de coût sur trois ans est considérable.
| Approche | Ce que ça coûte | Ce que ça rapporte |
|---|---|---|
| Conformité minimale | Un abonnement à une plateforme, quelques heures de paramétrage | Rien. Vous restez en règle, vous saisissez toujours à la main |
| Conformité plus automatisation | Le raccordement de la plateforme à votre outil de gestion | La saisie des factures fournisseurs disparaît, les relances se déclenchent seules |
La seconde approche n’est intéressante qu’à partir d’un certain volume, et le seuil est plus bas qu’on ne le croit parce que la facture structurée supprime l’étape la plus coûteuse : la lecture. Jusqu’ici, automatiser la saisie supposait de la reconnaissance de caractères, avec son taux d’erreur et sa validation humaine. Une facture structurée n’a pas besoin d’être lue, elle est déjà rangée.
C’est le vrai effet de la réforme, et il est rarement présenté ainsi : elle rend soudain rentable une automatisation qui ne l’était pas. Le détail des méthodes et de leurs coûts est dans notre article sur l’automatisation de la saisie, et les gains par type de connecteur dans celui sur les ressaisies manuelles.
Faut-il changer de logiciel de gestion ?
Pas nécessairement, et c’est l’argument de vente le plus utilisé en ce moment. Trois cas se présentent.
- Votre éditeur annonce une plateforme agréée ou un raccordement. Vous n’avez rien à faire d’autre que de vérifier le calendrier qu’il annonce, par écrit, et ce qu’il facture en plus.
- Votre éditeur reste silencieux. Demandez-lui par écrit. Un éditeur qui n’a pas de réponse à onze mois de l’échéance PME vous dit quelque chose sur sa capacité à suivre.
- Vous travaillez avec des tableurs. C’est le seul cas où la réforme impose vraiment un outil. Un tableur ne se raccorde pas à une plateforme, et la saisie manuelle de factures structurées n’a aucun sens.
Dans ce dernier cas, la question n’est plus la conformité mais l’outillage, et elle se pose comme n’importe quel projet : ce que coûte un outil sur mesure et à partir de quand il se rembourse.
Questions fréquentes
Suis-je concerné si je facture uniquement des particuliers ?
Oui, mais pas pour la même obligation. Les ventes aux particuliers ne donnent pas lieu à une facture électronique entre assujettis : elles relèvent du e-reporting, c’est-à-dire de la transmission des données de transaction à l’administration. L’échéance reste le 1er septembre 2027 pour une PME.
Un PDF signé électroniquement suffit-il ?
Non. La signature électronique porte sur l’authenticité du document, pas sur sa structure. La réforme exige un format structuré transmis par une plateforme agréée. Un PDF, même signé, même envoyé depuis votre logiciel, ne répond pas à l’obligation d’émission.
Que se passe-t-il si je ne suis pas prêt le jour venu ?
Sur le plan pratique, vos factures ne partent pas et ne sont donc pas payées, ce qui est déjà la sanction la plus immédiate. Sur le plan fiscal, des pénalités sont prévues par les textes. Faites confirmer le détail par votre expert-comptable : c’est son métier, et les montants ont évolué avec le calendrier.
Mon expert-comptable peut-il tout gérer à ma place ?
Pour la réception et l’émission, souvent oui, et beaucoup de cabinets proposent désormais ce raccordement. Ce qu’il ne fera pas à votre place, c’est le nettoyage de votre référentiel client et la connexion à vos outils internes. Ce sont vos données, et c’est là que se trouvent les rejets.
Combien coûte le raccordement à une plateforme agréée ?
L’abonnement à une plateforme se compte en dizaines d’euros par mois pour une TPE. Ce qui coûte, c’est le raccordement à votre système existant quand il n’est pas prévu par l’éditeur : comptez le même ordre de grandeur qu’une intégration classique, soit quelques jours de développement.
Peut-on en profiter pour automatiser autre chose ?
C’est même le bon moment, parce que le travail de fond est le même : identifier précisément vos clients et vos fournisseurs, normaliser vos références, brancher votre outil de gestion sur l’extérieur. Une fois cette plomberie posée pour les factures, elle sert aux commandes, aux livraisons et aux relances.
Glossaire
- Facture électronique : facture émise, transmise et reçue sous une forme structurée, lisible par une machine. Un PDF n’en est pas une au sens de la réforme.
- Plateforme agréée : opérateur immatriculé par l’État qui transporte les factures et transmet les données obligatoires à l’administration.
- E-reporting : transmission des données des transactions qui ne donnent pas lieu à une facture entre assujettis français, par exemple les ventes aux particuliers ou à l’export.
- Annuaire : référentiel qui permet de savoir vers quelle plateforme router une facture destinée à une entreprise donnée. Une entreprise mal référencée ne reçoit pas ses factures.
- Format structuré : fichier où chaque donnée occupe un champ identifié, par opposition à un document où elle occupe une position sur une page.
Sources
- À partir de quand suis-je concerné par la réforme de la facturation électronique ? · calendrier officiel · impots.gouv.fr
- Les TIC et le commerce électronique dans les entreprises en 2024 · équipement logiciel des entreprises · INSEE
- Pourquoi et comment mettre en place un ERP pour les TPE · France Num
- Bpifrance Le Lab · études sur la transformation numérique des PME et des ETI
À lire aussi sur le blog
- Automatiser la saisie dans son ERP · les quatre méthodes, leurs coûts et leurs délais
- Supprimer 90 % des ressaisies manuelles · le gain net par type de connecteur
- Combien coûte un logiciel métier sur mesure · si vos tableurs ne tiennent plus
- Remplacer ses abonnements SaaS · à partir de quand le sur mesure se rembourse
- n8n, Make ou Zapier · pour orchestrer les flux autour de la facture
Aller plus loin avec nous
- Automatisations sur mesure · raccordement de votre outil de gestion, à partir de 3 000 €
- Un premier échange sous 48 h · on regarde vos flux de factures et on vous dit ce qui se branche